Une garantie bancaire peut faciliter l’accès à un prêt ; elle ne constitue pas une somme supplémentaire à ajouter au financement de votre projet. Si vous créez ou reprenez une activité et envisagez un accompagnement de France Active, préparez séparément le besoin à financer, les ressources attendues et les conditions de la garantie.
Pour une créatrice ou une dirigeante, l’enjeu n’est donc pas seulement de demander « à quelle aide ai-je droit ? ». Il est de pouvoir expliquer ce que la banque financerait, comment l’activité rembourserait et quelles protections personnelles restent à examiner. Ce guide aide à préparer cet échange, sans présumer votre éligibilité ni l’accord d’un financeur.
Un prêt apporte des fonds ; une garantie répond à un autre besoin
Dans un plan de financement, vous mettez les besoins du projet en regard des ressources prévues pour les couvrir : apport, emprunt ou autre financement dont les conditions restent à vérifier. Bpifrance Création distingue ainsi les investissements, le stock, le besoin en fonds de roulement et la trésorerie de sécurité des ressources qui les financent.
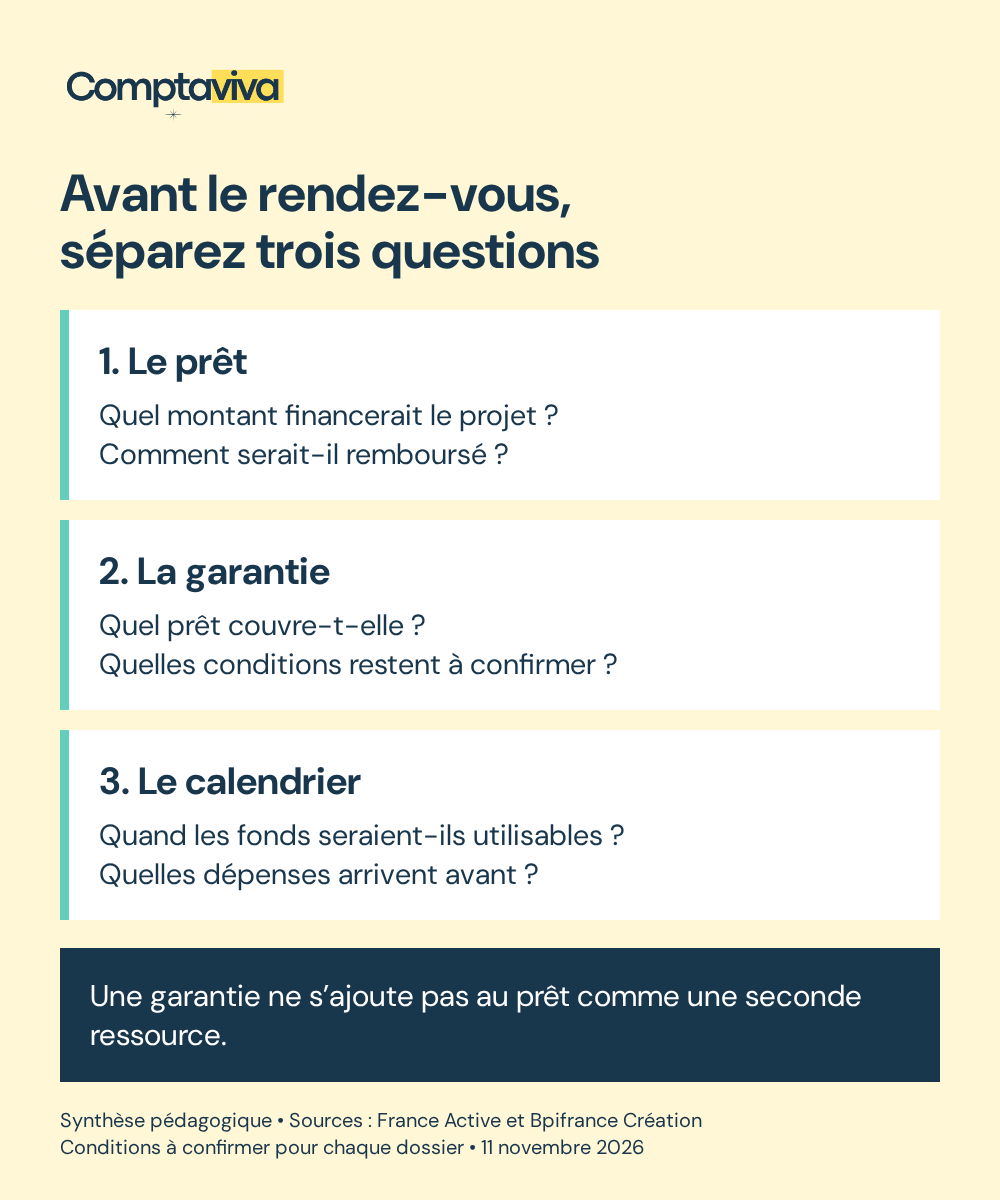
Une garantie d’emprunt ne joue pas le même rôle. Dans sa présentation actuelle, France Active explique qu’elle peut garantir un prêt bancaire en excluant ou en limitant les cautions personnelles. La garantie vise à sécuriser la banque ; ce n’est pas un second prêt versé à l’entreprise.
En pratique, gardez la garantie dans une rubrique distincte du montant emprunté. Si un même prêt est assorti d’une garantie, n’additionnez pas le montant du prêt et le montant garanti comme deux entrées d’argent. Les frais éventuels de la garantie, leur montant et leur date de paiement sont, eux, à faire préciser pour le budget.
Être une femme entrepreneure ne suffit pas à conclure à un droit
France Active cite les femmes parmi les publics auxquels s’adressent ses garanties bancaires, aux côtés d’autres porteurs de projet rencontrant des freins spécifiques. Sa page décrit une étude de la demande, de la situation, du projet et des besoins, puis une évaluation de la solidité financière. Ce parcours n’est pas une attribution automatique.
Point important : ce guide ne certifie pas les conditions d’un dispositif nommé « Garantie ÉGALITÉ Femmes », ni un taux de couverture, un plafond, une durée ou un tarif applicable à votre dossier. La page nationale consultée présente l’offre générale de garanties. Demandez à l’association territoriale de France Active quel dispositif correspond à votre situation et quelles conditions sont en vigueur au moment de votre demande.
Cette vérification compte en création, en reprise comme en développement : le fait que ces phases soient mentionnées dans l’offre générale ne prouve pas qu’une même garantie s’applique à toutes, avec les mêmes modalités. Présentez votre situation réelle plutôt que de choisir un dispositif à partir de son seul nom.
Présenter deux dossiers cohérents, pas deux histoires différentes
La banque et le réseau d’accompagnement ne prennent pas nécessairement la même décision. Préparez néanmoins une version datée et cohérente du projet pour leurs échanges : activité envisagée, dépenses, apport mobilisable, prêt demandé et hypothèses de remboursement. Si un devis, une date d’ouverture ou un montant change, répercutez ce changement dans les documents concernés.
Votre dossier de préparation peut tenir autour de trois questions. Ce n’est pas une liste universelle des pièces exigées : chaque interlocuteur précisera les documents nécessaires.
- Que faut-il financer ? Rattachez les dépenses à leurs devis ou hypothèses. Séparez les investissements et les besoins du fonctionnement ; ne comptez pas deux fois le même stock ou la même réserve.
- Avec quelles ressources ? Indiquez pour chaque financement son montant, son état d’avancement, ses conditions et sa disponibilité attendue. Une demande déposée n’est pas une ressource acquise.
- Comment rembourser ? Reliez les échéances envisagées à des encaissements expliqués et aux autres paiements de l’activité. La présence d’une garantie ne remplace pas cette analyse.
Le guide Comptaviva du business plan et du prévisionnel développe la construction du dossier. Ici, la vérification supplémentaire est précise : chaque partenaire travaille-t-il sur le même projet, le même prêt et la même version des hypothèses ?
Demander ce qui reste à confirmer avant de vous engager
France Active décrit un parcours dans lequel un comité évalue le projet, puis une attestation de décision récapitule son intervention et les éventuelles réserves. Faites préciser ce que signifie l’étape atteinte dans votre dossier : étude en cours, décision sous conditions, garantie notifiée ou fonds du prêt disponibles. Ces états ne sont pas interchangeables.
Avant d’accepter une proposition bancaire ou de signer un engagement important, posez notamment ces questions aux interlocuteurs compétents :
- Quel prêt et quel emprunteur la garantie concernent-ils exactement ?
- Quelles conditions restent à satisfaire, et qui doit transmettre quel document ?
- Quels frais sont prévus et à quelle date seraient-ils payables ?
- Une caution personnelle est-elle exclue, limitée ou encore demandée dans la proposition ? Que disent les actes à signer ?
- Quand les fonds du prêt seraient-ils utilisables par l’entreprise ? Cette date correspond-elle aux premières échéances fournisseurs ?
Ne déduisez pas de la seule mention « prêt garanti » que votre patrimoine personnel est intégralement protégé, ni que la dette de l’entreprise disparaîtrait en cas de difficulté. La portée des engagements, des sûretés et des recours doit être examinée dans les documents applicables, avec les professionnels compétents. Ce guide n’en fait pas l’analyse juridique.
Un exemple sans montant pour repérer le point bloquant
Situation entièrement fictive, sans lien avec une cliente. Une créatrice prépare l’ouverture d’un commerce. Elle a reçu des devis et engagé une discussion bancaire. Un accompagnement et une garantie sont à l’étude auprès d’un réseau.
Le problème n’est pas de totaliser le prêt demandé et la garantie envisagée : ils ne constituent pas deux ressources distinctes. La créatrice relève plutôt que l’acompte d’un fournisseur serait exigible avant la date de disponibilité des fonds évoquée avec la banque. Elle demande quelles conditions permettraient le déblocage et discute, sans le tenir pour acquis, d’un calendrier fournisseur adapté.
La prochaine décision dépend ainsi d’une date et d’une condition à confirmer, pas seulement d’un dossier jugé encourageant. Pour approfondir ce décalage, consultez les repères sur le prévisionnel de trésorerie.
Préparer votre échange avec le cabinet
Comptaviva présente, dans son accompagnement en conseil stratégique, la construction du business plan et l’aide au montage des dossiers de financement. Le cabinet peut vous aider à mettre en cohérence le projet et ses chiffres selon la mission convenue ; il ne décide ni de l’octroi du crédit ni de celui d’une garantie.
Pour un premier contact, résumez votre activité, l’étape du projet et la question qui bloque le financement, sans envoyer de relevés personnels ou de pièces confidentielles dans un message public. Vous pouvez présenter votre besoin à Comptaviva pour définir le périmètre pertinent et les honoraires. Aucun financement ni dispositif spécifique n’est promis.
Bibliographie : sources réellement consultées
- France Active, « Garantie bancaire : obtenez un prêt avec l’aide de France Active », consulté le 11 novembre 2026 : rôle de la garantie, publics présentés et étapes d’examen. Cette présentation générale ne vaut pas confirmation des modalités d’un dispositif particulier.
- Bpifrance Création, « Le plan de financement initial », publication indiquée juillet 2026, consulté le 11 novembre 2026 : besoins, ressources, disponibilité des financements et capacité de remboursement.
Ressources pour agir
- Consulter l’offre France Active et son accès au contact pour demander une orientation adaptée au projet.
- Structurer les hypothèses de votre business plan, avant de reprendre les mêmes chiffres avec les partenaires.
Repères vérifiés le 11 novembre 2026. Les démarches, conditions et décisions doivent être confirmées pour votre dossier. Ce contenu pédagogique ne remplace pas l’examen des engagements contractuels ni un conseil personnalisé.