Le client vient d’annuler sa réception. Les denrées sont commandées, une partie de la préparation est faite et la location du matériel est réservée. Avant de proposer une solution au client, il vous manque une information : qu’est-ce que cette annulation laisse réellement à la charge de votre entreprise ?
Pour une dirigeante ou un dirigeant de société de traiteur, le premier travail consiste à reconstruire le dossier de l’événement. Il faut distinguer les dépenses déjà supportées, les engagements restant à confirmer, les achats réutilisables et les paiements du client. Cette grille prépare une discussion chiffrée ; elle ne détermine ni un droit à conserver une somme, ni le montant d’un remboursement.
Repartir de l’événement, avec une date d’arrêté
Conservez le devis accepté, ses éventuelles modifications, la demande d’annulation et les échanges sur les quantités ou la date. Notez quand vous faites le point. Une commande encore modifiable le matin peut avoir été préparée ou expédiée lorsque vous contactez le fournisseur.
Reconstituez ensuite ce qui a été fait pour cette prestation : achats spécifiques, commandes communes à plusieurs réceptions, heures de préparation, extras prévus, transport et locations. Pour chaque ligne, associez une pièce et une personne à contacter. Évitez la ligne globale « frais engagés » : elle ne permet pas de savoir ce qui est payé, récupérable ou encore incertain.
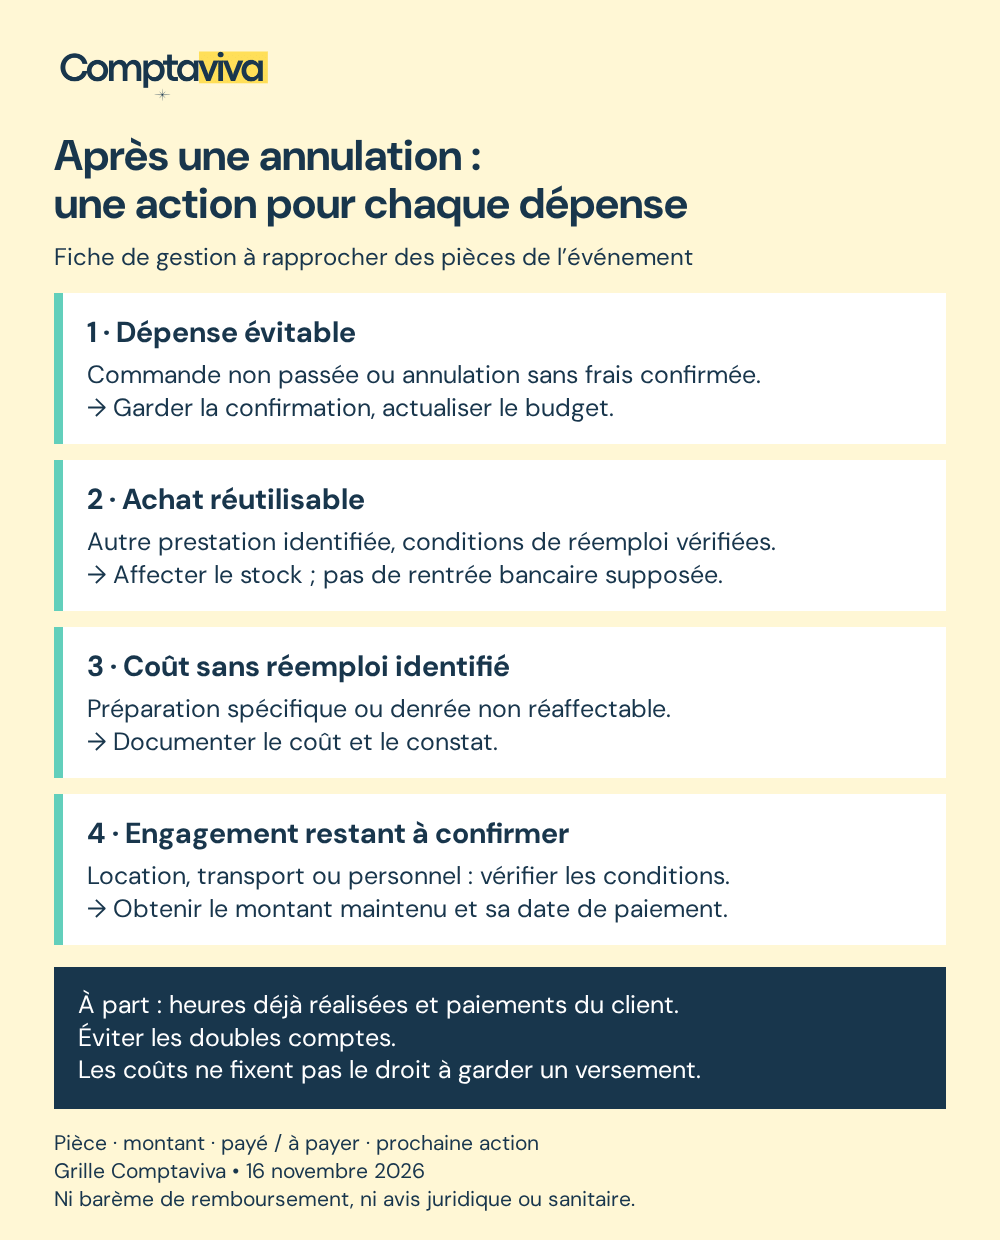
Classer chaque dépense selon ce qui reste possible
Les dépenses évitables. Repérez les commandes non encore passées et les prestations dont l’annulation sans frais a été confirmée. Une dépense budgétée n’est pas nécessairement devenue un coût. Gardez la confirmation du fournisseur plutôt que de supposer que l’absence de livraison suffit.
Les achats réutilisables. Des produits peuvent éventuellement servir à une autre réception. Notez la quantité, la destination envisagée et les conditions permettant réellement cette réaffectation, notamment la conservation et les exigences sanitaires applicables. Il ne s’agit pas ici de fixer ces règles. Un stock disponible ne devient pas automatiquement une rentrée d’argent : le paiement initial peut déjà être sorti de banque.
Les dépenses sans réemploi identifié. Isolez les denrées ou préparations spécifiques qui ne pourront pas être utilisées dans les conditions requises. Documentez ce constat sans leur attribuer une valeur de récupération hypothétique. Si une réponse fournisseur est attendue, gardez la ligne « à confirmer ».
Les engagements restant à payer. Pour une location, un transport ou un renfort, demandez le montant effectivement maintenu après annulation et sa date de règlement. Le contrat et la réponse obtenue priment sur le montant initialement prévu dans votre budget. Pour le personnel, faites vérifier les engagements applicables avant de considérer des heures comme supprimées ou dues.
Garder le travail déjà réalisé visible
Les échanges de préparation, les essais, la production commencée et la logistique organisée ont mobilisé du temps. Relevez les heures réalisées et les personnes concernées. Pour votre propre travail, une estimation interne permet de rendre cet effort visible, sans prétendre qu’il s’agit d’une sortie bancaire supplémentaire.
Ne comptez pas deux fois les mêmes coûts : si les heures salariées figurent déjà dans le suivi du personnel, ne les rajoutez pas dans une seconde ligne « préparation ». De même, une commande payée puis réaffectée doit rester identifiable, sans être présentée à la fois comme une perte totale sur l’événement annulé et comme un achat nouveau pour l’événement suivant.
Exemple : une réception annulée, plusieurs décisions différentes
Situation entièrement fictive. Une traiteur a commencé la préparation d’une réception. Les boissons non ouvertes peuvent être affectées à une prestation déjà confirmée, sous réserve de vérifier les conditions de conservation. Une préparation personnalisée n’a pas de réemploi identifié. Le loueur n’a pas encore confirmé ses frais d’annulation et des heures de laboratoire ont déjà été effectuées.
La dirigeante ne résume donc pas le dossier au total des achats. Elle affecte les boissons à la prochaine réception dans son suivi de stock, documente la préparation sans réemploi et conserve la location comme engagement incertain. Elle relève les heures déjà faites séparément des heures futures. Chaque ligne débouche sur une action : confirmer la réaffectation, justifier une perte ou obtenir une réponse écrite.
Ce travail ne produit pas à lui seul le montant à demander au client. Il prépare l’analyse économique du dossier et les éléments à faire examiner pour discuter les suites de l’annulation.
Suivre séparément le client et les sorties de trésorerie
Inscrivez les sommes effectivement reçues, leur date et les pièces correspondantes. Gardez à part ce qui reste discuté avec le client. Ne déduisez pas du seul montant de vos coûts qu’une somme reçue peut être conservée, ni que le solde prévu au devis reste à encaisser.
La qualification des versements, les clauses applicables et les circonstances de l’annulation doivent être examinées avec le professionnel compétent. En cas de désaccord ou de question juridique, demandez un avis adapté au dossier avant de prendre un engagement. Le traitement comptable et fiscal des pièces à établir est également à faire confirmer ; cette grille ne propose ni écriture ni taux de TVA.
Pour la trésorerie, positionnez sur un calendrier les règlements fournisseurs confirmés et les éventuels remboursements clients une fois leur montant établi. Gardez un scénario séparé pour les flux encore incertains. Bpifrance Création rappelle l’importance du décalage entre dépenses et recettes dans le financement de l’exploitation : la date des mouvements compte autant que leur montant.
Le conseil Comptaviva
Préparez une fiche courte pour l’événement annulé : pièce d’origine, coût déjà supporté, possibilité de réemploi, montant restant à payer, date et point à confirmer. Ajoutez le relevé des paiements clients sans les compenser d’emblée avec les dépenses. Vous disposerez d’une base plus lisible pour échanger avec votre cabinet et, si nécessaire, votre conseil juridique.
Comptaviva accompagne les entreprises de traiteur sur la lecture des coûts, de la marge et de la trésorerie. Pour préciser le besoin et le périmètre d’accompagnement, consultez notre page expert-comptable pour traiteur ou prenez rendez-vous pour un premier échange. Décrivez d’abord la situation ; les pièces détaillées pourront être demandées dans un circuit adapté.
Bibliographie
Bpifrance Création — Le besoin en fonds de roulement, consulté le 16 novembre 2026. Repère sur les décalages de trésorerie, et non sur les droits des parties lors d’une annulation.
Ressources
Pour replacer ce dossier dans votre suivi habituel : organiser la gestion comptable de votre activité de traiteur. La présente grille porte sur les engagements après annulation ; le suivi de la marge des prestations réalisées répond à une autre question.