Un client vous propose la même mission au même prix, dans ses locaux ou à distance. Avant de répondre, placez les deux options dans votre agenda : préparation, intervention, trajet, nuitée éventuelle et suivi. Puis rapprochez les dépenses qui resteraient à votre charge des créneaux encore utilisables. Un prix identique peut mobiliser une part différente de votre semaine.
L’objectif est de choisir une organisation avant de signer, pas de calculer un tarif universel. Commencez par vérifier que les livrables, les échanges attendus et les conditions de paiement sont comparables. Si le travail demandé diffère, rendez cette différence visible avant d’attribuer tout l’écart au déplacement.
Comparer le même travail, dans deux organisations précises
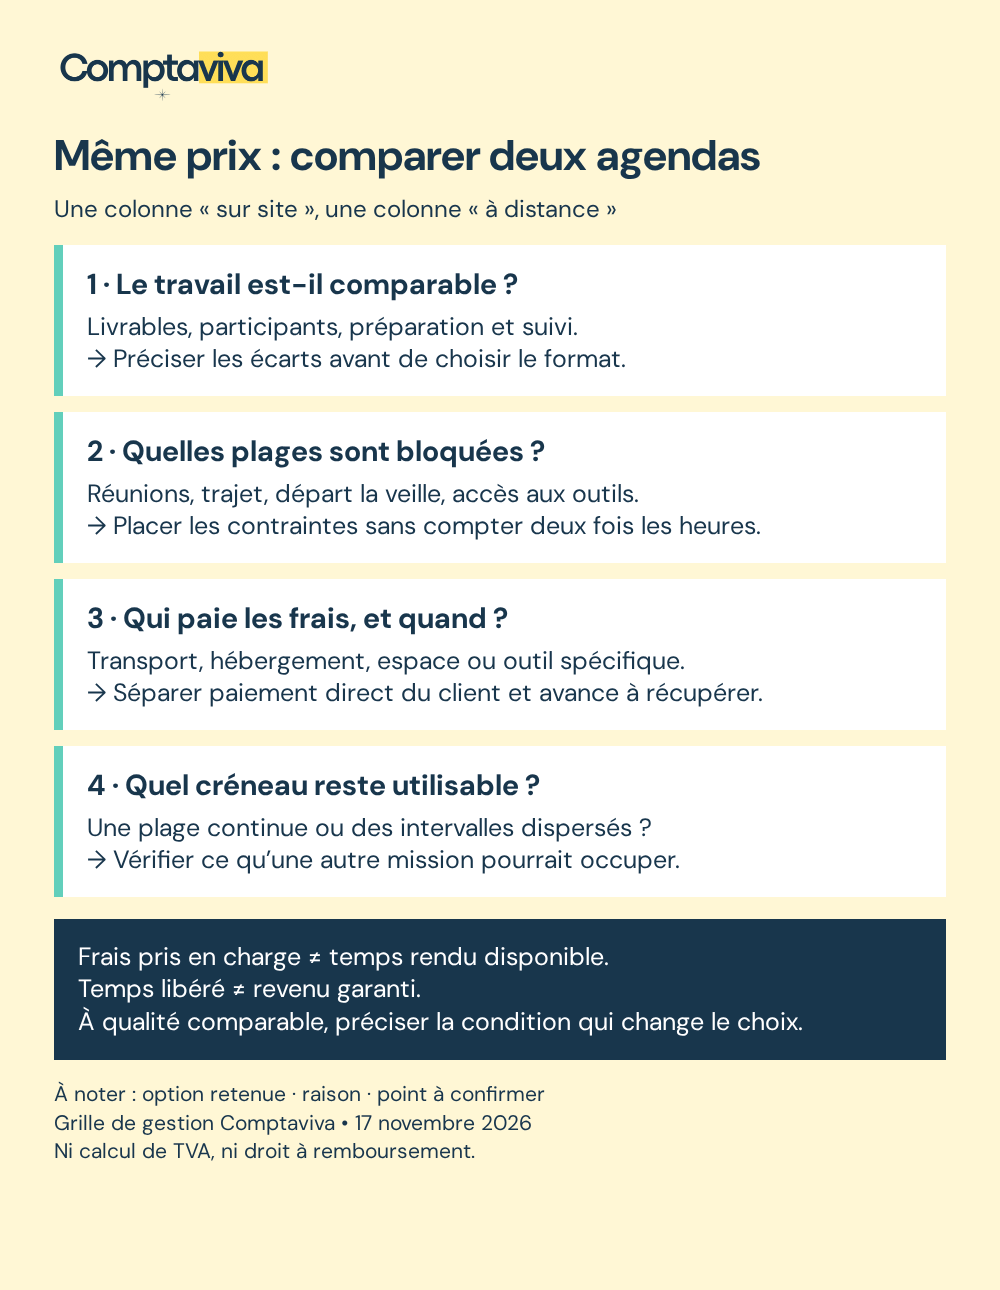
« Sur site » et « à distance » ne décrivent pas assez la mission. Une intervention sur place peut exiger un départ la veille ; une intervention à distance peut comporter plusieurs rendez-vous dispersés et davantage de préparation technique. Décrivez les conditions réelles proposées par le client, sans supposer qu’un format est toujours plus efficace.
Sur une note, gardez une colonne par option. Inscrivez les livrables, les dates, les participants nécessaires, la durée des échanges et le travail à remettre ensuite. Précisez aussi les accès aux documents ou aux outils. Une information manquante devient une question au client : « Les données seront-elles disponibles avant l’atelier ? » est plus utile qu’une réserve vague sur la préparation.
Pour comparer les prix, utilisez la même base dans les deux options et gardez les frais séparés des honoraires. Si vous devez comparer des montants avec des traitements de TVA différents, faites vérifier cette base : la grille proposée ici ne détermine pas la TVA ni la déductibilité des dépenses.
Reconstituer le temps réellement mobilisé dans l’agenda
Commencez par la préparation et le suivi nécessaires au livrable, y compris lorsqu’ils n’apparaissent pas comme une ligne du devis. Ajoutez les réunions prévues, puis les contraintes propres à chaque organisation. Pour le déplacement, pensez au trajet de porte à porte, aux correspondances et au délai raisonnablement nécessaire avant l’intervention. Une nuit à l’hôtel entraîne une dépense et une contrainte personnelle ; elle ne devient pas, pour autant, une journée entière de travail à valoriser automatiquement.
Marquez ensuite les plages que vous ne pourriez pas proposer à une autre mission. Cette lecture du calendrier complète le relevé des heures : une courte réunion au milieu d’une journée peut empêcher une autre intervention qui exige un créneau continu. À l’inverse, des échanges regroupés peuvent laisser une plage réellement exploitable.
Évitez les doubles comptes. Si une préparation est réalisée pendant un trajet et que cette organisation est réaliste, ne l’ajoutez pas une seconde fois comme plage distincte. Et ne considérez pas un train ou une salle d’attente comme un bureau disponible par défaut : accès, confidentialité et concentration doivent permettre le travail prévu. Le temps mobilisé reste du temps mobilisé, même si le contrat ne prévoit pas de le facturer séparément.
Identifier qui supporte les frais et quand il les paie
Relevez les dépenses propres à chaque option : transport, hébergement, déplacements locaux, location ponctuelle d’un espace ou outil spécifique. Pour chacune, notez qui réserve, qui règle, ce qui est explicitement prévu avec le client et ce qui reste à confirmer. Un budget de transport estimé n’est pas une prise en charge acceptée.
Une réservation réglée directement par le client et une dépense que vous avancez n’ont pas le même calendrier de trésorerie. Dans le second cas, gardez la date de paiement prévue et les modalités de récupération convenues. Ne supposez pas qu’un accord sur les frais fait disparaître le besoin d’avance. Cette comparaison de gestion ne qualifie pas un remboursement ou un débours et ne donne aucun droit à refacturer.
La définition du prix de revient proposée par Bpifrance Création inclut les charges directes et indirectes nécessaires à un bien ou un service. Pour cette décision précise, isolez d’abord ce qui change entre les options. Vos coûts habituels de fonctionnement restent à couvrir ; travailler à distance ne les supprime pas.
Un même prix, mais une prochaine mission plus difficile à placer
Exemple entièrement fictif. Sarah, consultante indépendante, prépare un atelier avec le même livrable et les mêmes honoraires dans les deux formats. Sur site, le client demande une présence le matin et le trajet impose un départ la veille. À distance, l’atelier est regroupé sur une matinée, sans déplacement. La préparation et le compte rendu sont supposés identiques et les accès nécessaires confirmés.
Sarah inscrit d’abord le départ, l’atelier, le retour et le suivi dans son agenda. Elle constate que l’option sur site rend indisponible une plage qu’elle réservait à une autre intervention déjà en discussion. Le client propose de régler directement le train et l’hôtel : cela réduit les dépenses à avancer, mais ne rend pas cette plage à nouveau utilisable.
Dans ces hypothèses, si sa priorité est de conserver ce créneau et si la qualité attendue peut être tenue à distance, elle peut proposer ce format. Elle ne comptabilise cependant pas la mission en discussion comme un revenu acquis. Le temps libéré représente une capacité, pas du chiffre d’affaires garanti ni une économie de charges fixes.
Changeons une condition : le client a besoin d’observations sur place qui ne peuvent pas être réalisées à distance. Les prestations ne sont plus équivalentes. Sarah doit alors revoir le contenu et l’organisation de l’offre, au lieu de présenter la distance comme un remplacement identique. Une présence physique peut être pertinente pour le travail attendu ; la grille sert à en voir les conséquences, pas à l’écarter par principe.
Faire de la comparaison une proposition concrète
Avant de répondre, identifiez la condition qui change votre choix : un départ la veille, des réunions éparpillées, une nuitée non budgétée ou un accès aux données non confirmé. Demandez la précision utile, puis proposez une organisation explicite : regrouper les échanges, prévoir une séquence sur place suivie de travail à distance, ou revoir le prix pour le périmètre proposé. Ces changements restent à convenir avec le client ; votre calcul interne ne modifie pas son engagement.
Conservez les deux scénarios et la raison de votre choix. Une note courte suffit : travail commun, contraintes différentes, dépenses à votre charge, avance éventuelle, plage restante et point à confirmer. Si vous retenez une valorisation interne des heures, précisez les coûts qu’elle couvre et n’ajoutez pas à nouveau les mêmes charges. Un résultat partiel n’est ni votre bénéfice comptable ni votre revenu personnel.
Le conseil Comptaviva
Pour votre prochaine proposition, ouvrez d’abord le calendrier plutôt que de comparer seulement les honoraires affichés. Repérez la plage réellement bloquée par chaque option et la dépense dont la prise en charge reste incertaine. Vous aurez une question précise à résoudre avant la signature.
Si l’écart modifie l’équilibre de votre activité, vous pouvez présenter votre besoin d’accompagnement comptable pour consultant à Comptaviva. Résumez les deux organisations, vos hypothèses de temps et les frais concernés, sans nom de client ni contrat confidentiel dans un premier message. Le périmètre de l’accompagnement et les honoraires sont à convenir.
Bibliographie
Bpifrance Création — Comment fixer mes prix ? : repères généraux sur la clientèle, la concurrence et les coûts, relus le 17 novembre 2026. Bpifrance Création — Prix de revient : définition générale relue à la même date. La grille et l’exemple de cet article sont des outils pédagogiques Comptaviva, pas une méthode réglementaire ou homologuée par Bpifrance.
Ressources
Pour une autre étape du suivi, notre article sur les missions de conseil réalisées mais non facturées porte sur le travail déjà effectué. Si la question concerne plusieurs engagements simultanés, consultez la revue du carnet de commandes des architectes et consultants. Ici, la comparaison reste centrée sur l’organisation d’une proposition avant signature, sans conseil juridique, fiscal ou social personnalisé.