À la rentrée, le compte bancaire de votre association peut recevoir des cotisations pour la nouvelle saison et des règlements tardifs de la précédente. Pour les expliquer au bureau, préparez un suivi qui relie chaque adhésion à sa période, à l’appel correspondant et aux paiements retrouvés. Un encaissement sans période identifiée reste à éclaircir : sa date ne suffit pas à choisir la saison.
La méthode ci-dessous sert à organiser les pièces et les questions du trésorier. Elle ne décide pas de l’exercice comptable auquel un produit doit être rattaché. Cette qualification se fait séparément, selon les documents et la situation de votre association.
Retrouver la période d’adhésion avant de classer les paiements
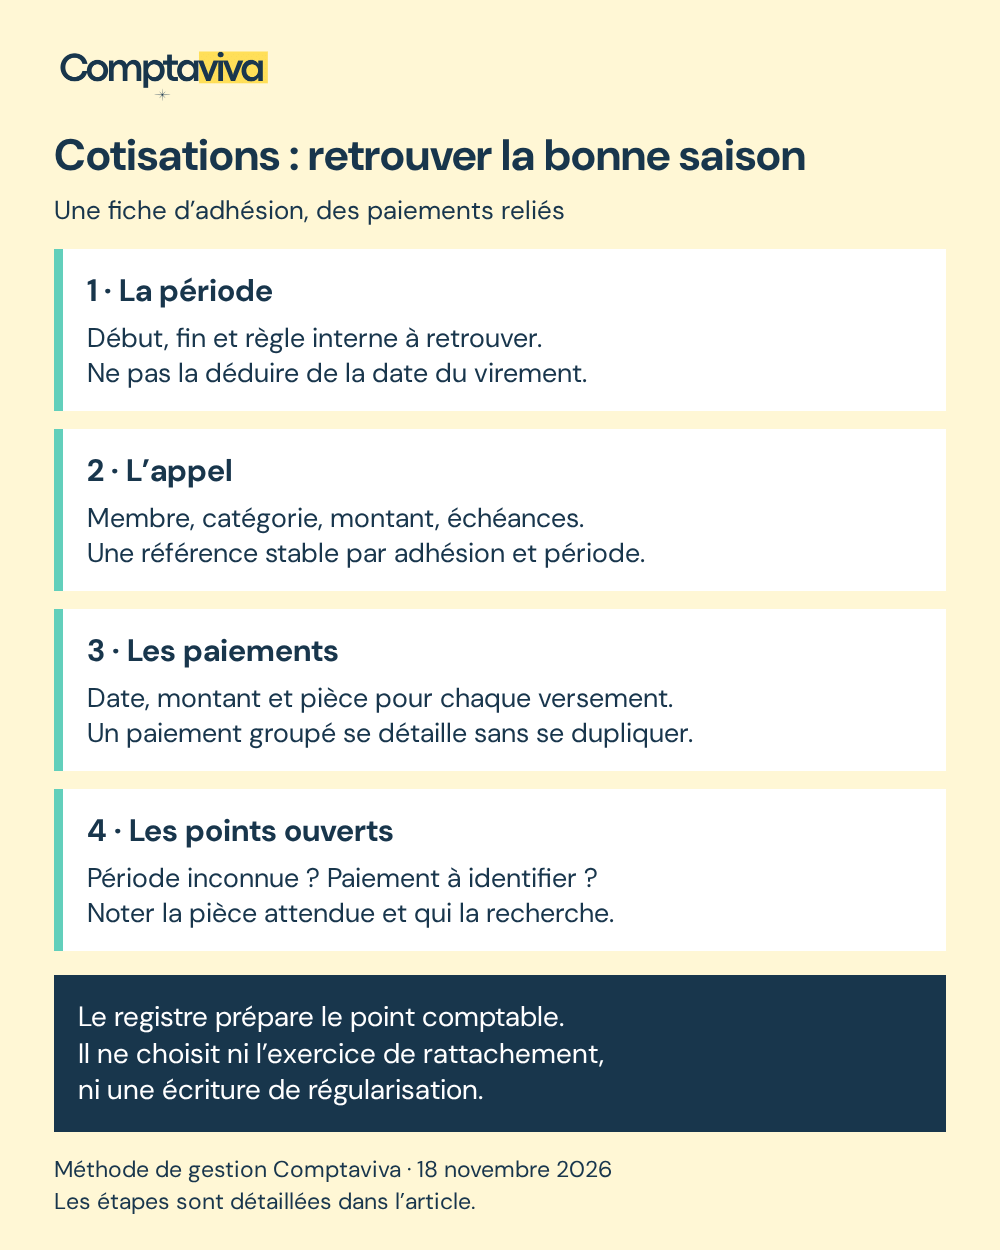
Commencez par les statuts, le règlement intérieur et la décision fixant la cotisation. Relevez le montant applicable, la catégorie de membre, la période couverte et les échéances prévues. Si les documents ne permettent pas de répondre, notez le point à faire préciser par l’instance compétente ; ne reconstituez pas une règle à partir des habitudes de paiement.
La fiche Service Public sur les cotisations à une association rappelle que leur périodicité et leur échéance sont prévues par les statuts ou le règlement intérieur. Le versement n’est pas forcément annuel ni effectué au début de l’année civile ou scolaire. Une étiquette « cotisation annuelle » ne suffit donc pas à savoir quelle période vous suivez.
Donnez à chaque saison un libellé sans ambiguïté, accompagné de ses dates de début et de fin. Conservez séparément la date de clôture comptable. Une saison qui traverse cette clôture ne vous autorise pas à répartir mécaniquement la cotisation entre deux exercices.
Un registre d’adhésions relié à un journal des paiements
Dans votre outil habituel, prévoyez une fiche par adhérent et par période d’adhésion, avec une référence stable. L’identifiant de l’adhérent peut être un code interne ; gardez les coordonnées dans l’espace prévu pour les personnes habilitées, plutôt que de les recopier dans toutes les synthèses.
La fiche rassemble la période couverte, la catégorie de cotisation, le montant appelé et sa pièce de référence, l’échéancier éventuel, les paiements reliés et la question restant à résoudre. Ici, « appelé » désigne le montant demandé dans votre suivi, pas une conclusion sur son enregistrement comptable ou sur son exigibilité juridique.
Conservez le détail de chaque paiement à part : date, montant, référence bancaire ou de plateforme, puis lien vers la fiche concernée. Plusieurs versements peuvent ainsi correspondre à la même cotisation sans créer plusieurs adhésions. Inversement, si un paiement couvre plusieurs membres ou plusieurs périodes, détaillez sa répartition documentée sans reprendre le montant intégral sur chaque fiche.
Si une plateforme encaisse les cotisations puis reverse un lot en banque, conservez l’export des paiements, le détail des frais et la référence du versement. Le lot bancaire ne décrit pas forcément une adhésion unique. Rapprochez-le de son détail avant d’interpréter un écart ou un reste à recevoir ; ne faites pas passer automatiquement des frais de plateforme pour un impayé d’adhérent.
Lire les situations ouvertes sans relancer à tort
Utilisez des états qui décrivent ce que vous avez effectivement retrouvé : « paiement rapproché », « versement partiel », « paiement reçu à identifier » ou « période à confirmer ». Une fiche sans paiement relié n’établit pas, à elle seule, qu’un adhérent n’a rien versé. Cherchez d’abord un autre libellé bancaire, un paiement groupé ou une opération présente sur la plateforme mais pas encore versée en banque.
Pour chaque doute, inscrivez la prochaine recherche, son responsable et la pièce attendue. Avant une relance, vérifiez aussi l’échéance et les règles internes applicables. Le registre aide à préparer cette démarche ; il ne décide ni d’une exclusion, ni d’une remise, ni d’un remboursement.
Exemple fictif : trois paiements reçus à la rentrée
Une présidente et son trésorier préparent un point sur les adhésions. Leur association fictive suit une saison d’automne à été. Aucun montant ni règle comptable n’est supposé dans cet exemple.
Fiche A — un règlement tardif de la saison précédente. Le virement arrive après l’ouverture de la nouvelle saison, mais sa référence et l’appel retrouvé renvoient à la précédente. Le trésorier le relie à cette fiche, en conservant la date réelle d’encaissement. Il ne crée pas une adhésion à la nouvelle saison et ne change pas une écriture comptable sur cette seule base.
Fiche B — une cotisation réglée en plusieurs versements. L’échéancier est retrouvé et un premier paiement est rapproché. La fiche conserve un seul montant appelé et le détail des règlements. Le prochain versement attendu reste visible avec son échéance, sans être marqué comme encaissé ni présenté comme un retard avant vérification.
Paiement C — un libellé qui ne permet pas d’identifier la saison. La somme figure au relevé, mais aucun appel n’est relié. Elle reste dans la liste des paiements reçus à identifier. Le trésorier recherche la référence auprès de la personne chargée des adhésions. Tant que la réponse manque, il n’affecte pas la somme à la nouvelle saison pour améliorer son bilan de rentrée.
Le bureau obtient ainsi deux lectures : les paiements reçus sur la période observée, puis les adhésions suivies par saison. Ce sont des vues des mêmes opérations, pas des recettes à additionner. Le paiement C reste visible dans la première et non attribué dans la seconde.
Préparer le point comptable sans choisir une écriture par défaut
À l’approche de la clôture, transmettez à votre interlocuteur comptable les périodes d’adhésion documentées, les appels, les paiements rapprochés, les versements à identifier et les cas particuliers. Signalez notamment une saison qui traverse la clôture, un règlement tardif ou une modification décidée en cours de période.
Ne transformez pas la différence entre montant appelé et paiements retrouvés en créance comptable automatique. Ne déduisez pas non plus une écriture de régularisation de la seule date d’encaissement. Le registre prépare l’examen ; il ne remplace pas l’analyse des règles applicables, des décisions et des pièces. Les reçus fiscaux et le traitement des autres ressources demandent un examen distinct.
Le conseil Comptaviva
Avant votre prochain point de bureau, choisissez une cotisation dont le paiement est difficile à expliquer. Essayez de retrouver sa période, l’appel et les versements correspondants. Si un lien manque, nommez précisément la pièce à demander au lieu de corriger immédiatement le tableau ou de relancer le membre.
Si plusieurs saisons se mélangent dans votre suivi, l’accompagnement comptable des associations permet de cadrer le besoin avec Comptaviva. Présentez une synthèse non sensible : périodes suivies, outil utilisé, clôture et difficulté rencontrée. Le périmètre de la mission, l’organisation des échanges et les honoraires restent à convenir ; une reprise historique ou une analyse fiscale n’est pas automatiquement incluse.
Vous souhaitez définir ce travail avant la prochaine clôture ? Présentez votre besoin de suivi associatif à Comptaviva, à Chennevières-sur-Marne ou à distance. Ne transmettez pas de liste nominative d’adhérents ni de pièces confidentielles dans un formulaire public.
Bibliographie
Service Public — Cotisations à une association, fiche vérifiée le 1er janvier 2026, consultée le 18 novembre 2026. Référence utilisée pour les documents fixant la périodicité et l’échéance ; elle ne fournit pas le registre proposé ici ni une règle générale de rattachement comptable par saison.
Ressources
Pour une reprise de fonction, consultez préparer la passation entre deux trésoriers. Pour une décision de financement ou de dépense, retrouvez les repères pour relier budget, comptes et financements. Ces dossiers complètent le suivi des cotisations sans remplacer l’examen propre à votre association.