Le chantier est terminé, puis le téléphone sonne : un raccord suinte, un réglage reste à reprendre ou le client demande une modification. Vous remettez une intervention au planning. Pour savoir ce que ces retours coûtent à votre entreprise de plomberie, gardez leur trace séparément et reliez-les au dossier d’origine.
L’objectif est de préparer une décision d’organisation : quel retour aurait pu être évité, et comment ? Cette méthode de gestion ne décide ni d’une responsabilité technique, ni d’une garantie applicable, ni du droit de facturer le client.
Décrire le motif avant de classer le retour
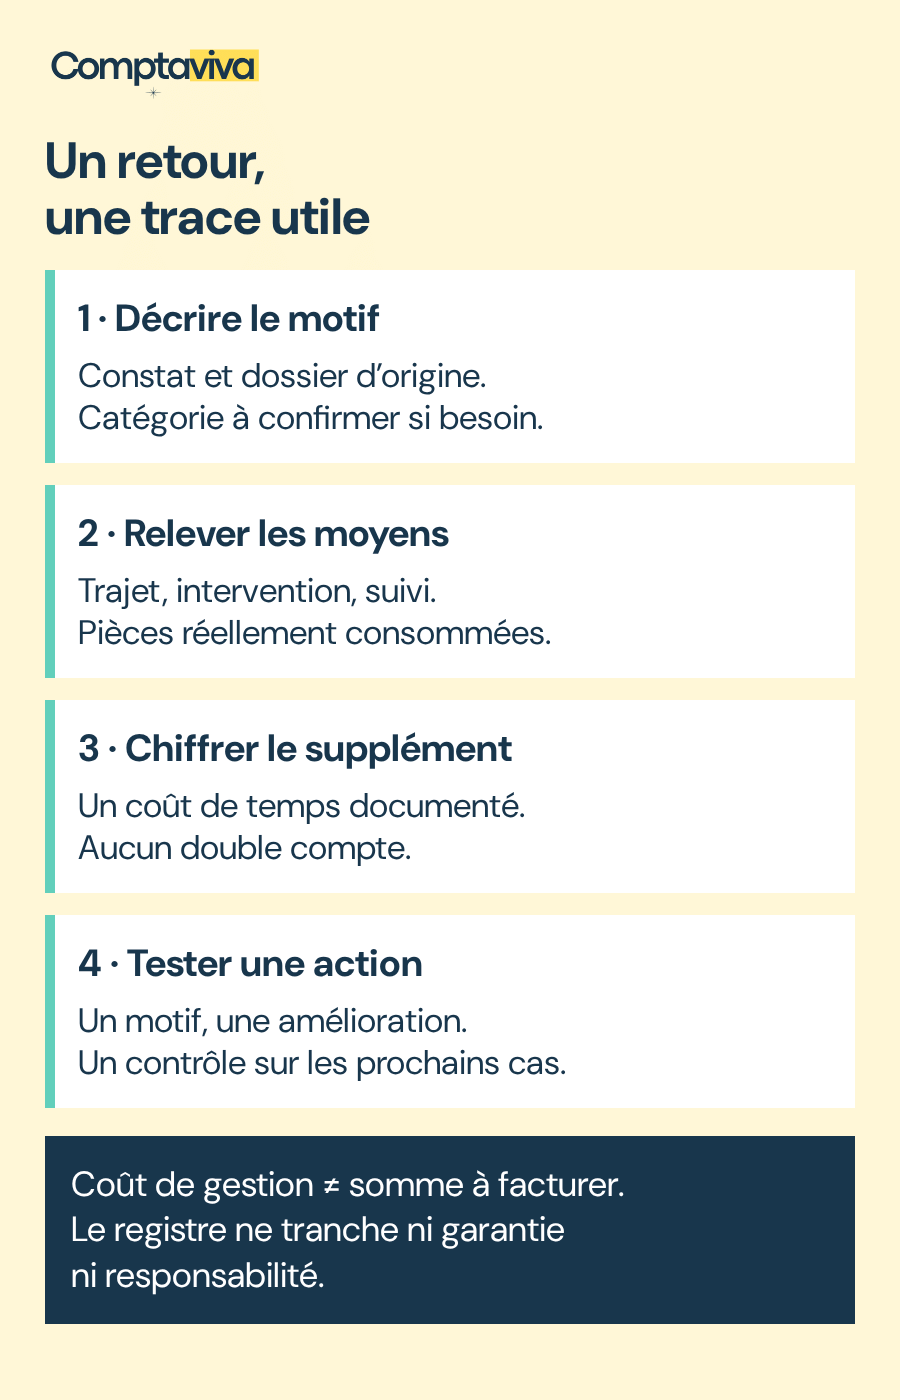
Reprenez les faits : intervention initiale, demande reçue, constat sur place, travail réellement effectué. Évitez de noter seulement « SAV ». Ce libellé ne distingue pas un réglage prévu, une reprise du travail précédent et une demande nouvelle.
Pour votre suivi interne, vous pouvez utiliser les catégories suivantes, en conservant « à qualifier » tant que les pièces ne permettent pas de conclure.
- Reprise liée à l’intervention initiale : le retour porte sur le travail déjà réalisé. Décrivez le constat sans attribuer automatiquement la faute au technicien ou au fournisseur.
- Geste commercial décidé : une prise en charge est accordée et documentée. Gardez la décision et son périmètre ; le seul fait de ne pas facturer ne suffit pas à expliquer le motif.
- Prestation nouvelle envisagée : le client demande un travail différent. Reliez la demande au dossier initial, mais identifiez séparément son périmètre et les conditions restant à convenir.
- Passage déjà prévu : une seconde visite figurait dans l’organisation initiale. Elle ne doit pas gonfler artificiellement le relevé des retours imprévus.
Ces catégories sont des repères de gestion, pas des qualifications juridiques. En présence d’une contestation, conservez les échanges et faites examiner les engagements et les pièces par l’interlocuteur compétent avant de conclure.
Ouvrir une fiche par retour, reliée au chantier d’origine
Partez d’un petit ensemble de dossiers récemment terminés. Une référence de retour distincte permet de retrouver plusieurs passages sur le même dossier sans les fusionner ni compter plusieurs fois une même dépense. Si vous tenez déjà un logiciel d’interventions, utilisez ses références plutôt qu’un registre concurrent.
- Identification : référence du chantier, référence du retour, date de demande et date du passage.
- Motif : symptôme signalé, constat confirmé, catégorie provisoire et pièce utile pour la préciser.
- Temps : trajet, recherche ou achat de pièce, intervention et suivi administratif, en distinguant les personnes mobilisées.
- Fournitures : pièce réellement consommée, quantité, coût retrouvé, pièce retirée et éventuel retour fournisseur.
- Autres moyens : déplacement valorisé selon votre méthode, stationnement, sous-traitance ou location directement liés au retour.
- Suite : point encore ouvert, décision attendue, responsable de l’action et date de vérification.
Une donnée absente reste « à confirmer », pas zéro. Distinguez le temps relevé du temps estimé. Pour une tournée comportant plusieurs interventions, documentez la répartition du trajet au lieu d’affecter tout le parcours à chaque client.
Chiffrer le coût additionnel sans refaire tout le bilan chantier
La fiche mesure ici les moyens supplémentaires mobilisés par le retour. Le coût de la première intervention reste dans le dossier d’origine. Pour analyser ensuite l’ensemble du chantier, reportez-vous au guide de bilan d’un chantier terminé : son périmètre est plus large.
Pour le temps, retenez un coût horaire de gestion documenté, dont le contenu est précisé avec votre conseil. Le tarif vendu au client et le salaire net ne sont pas des substituts automatiques à ce coût. Rendez également visible le temps de la dirigeante ou du dirigeant, même si sa valorisation reste à définir.
Avant d’additionner, vérifiez ce que comprend déjà le coût horaire : véhicule, équipement ou charges communes ne doivent pas être ajoutés une seconde fois. Utilisez une base cohérente pour les différents montants ; le traitement de la TVA et les écritures comptables restent à vérifier selon votre situation.
Un exemple entièrement fictif
Dans cet exemple pédagogique, une seule personne consacre 30 minutes au trajet, 45 minutes sur place et 15 minutes au suivi : 90 minutes au total. Le coût horaire de gestion retenu pour l’exercice est de 40 €, sans valeur de barème professionnel. Le temps représente donc 60 €.
Ajoutons une fourniture consommée de 18 € et un coût de déplacement de 12 €, supposé exclu du coût horaire. Le coût direct additionnel illustré est de 90 €. Les montants sont pris sur une base pédagogique excluant la TVA supposée récupérable ; cette convention n’est pas transposable automatiquement à votre entreprise.
Ce total exclut les coûts de l’intervention initiale et ne prétend pas mesurer un coût complet : les charges communes non comprises dans le taux et d’éventuelles suites restent à examiner. Il ne représente ni une perte nette établie ni une somme à réclamer au client. Un avoir fournisseur seulement espéré reste à part ; il ne réduit pas un coût comme s’il était déjà confirmé.
Passer du relevé à une action de prévention
Regroupez les retours par motif confirmé, puis regardez ensemble leur fréquence, le temps mobilisé et les coûts documentés. Un retour isolé ne suffit pas à juger un technicien, un produit ou une catégorie de chantiers. Un coût provisoire ne doit pas être présenté comme une économie garantie.
Exemple qualitatif fictif : une dirigeante retrouve plusieurs déplacements parce que la bonne référence de pièce n’était pas disponible lors du premier passage. Elle choisit de tester une vérification de référence avant départ. Elle note qui effectue le contrôle et ce qu’elle regardera sur les interventions suivantes : même motif de retour, temps d’approvisionnement et informations manquantes.
D’autres motifs peuvent conduire à examiner la transmission du diagnostic, les essais de fin d’intervention ou la clarté de la demande client. Choisissez une seule amélioration observable pour commencer. Le relevé sert à vérifier une hypothèse, pas à désigner un responsable sans analyse.
Le conseil Comptaviva
Commencez par votre dernier retour imprévu : retrouvez son dossier d’origine, son motif documenté, le temps réellement mobilisé et la fourniture consommée. Notez ensuite la pièce qui manque pour comprendre le coût. Ce premier rapprochement prépare un échange plus utile qu’un total global de « SAV ».
L’accompagnement Comptaviva pour les plombiers présente les repères de suivi des achats, des heures et des marges. Le périmètre d’une analyse des retours, son rythme et ses honoraires sont à convenir ; aucun suivi spécifique ni résultat chiffré n’est présumé inclus.
Questions fréquentes
Faut-il compter un retour non facturé ?
Oui, dans ce relevé de moyens mobilisés : l’absence de facture supplémentaire ne fait pas disparaître le trajet, le temps et les pièces consommées. Elle ne dit pas, à elle seule, si le passage relève d’une reprise, d’un geste commercial ou d’une autre situation.
Un retour peut-il être une prestation nouvelle ?
C’est un point à examiner à partir de la demande et du périmètre initial. Gardez cette hypothèse distincte d’une recette acquise. Ce registre ne décide pas si une nouvelle facture peut être émise.
Comment traiter un deuxième passage sur le même incident ?
Conservez le lien avec le même incident, mais identifiez chaque passage et les moyens propres à celui-ci. Une fourniture déjà enregistrée ne doit pas être ajoutée à nouveau simplement parce que le dossier a été rouvert.
Préparer votre échange
Apportez la question suivante : « Quel motif de retour mobilise du temps et des fournitures que je n’identifie pas encore, et quelle action faudrait-il tester ? » Préparez quelques fiches, les devis et échanges associés, les justificatifs de pièces et les relevés de temps disponibles.
Vous pouvez présenter votre besoin à Comptaviva pour vérifier l’accompagnement possible. Ne transmettez pas de documents confidentiels dans le formulaire de contact.
Bibliographie
Entreprendre Service Public — Mentions obligatoires sur une facture, page consultée le 19 novembre 2026. Cette ressource permet de retrouver les repères sur le document de facturation ; elle ne détermine pas si un retour donné est facturable. La fiche de suivi et l’exemple ci-dessus sont des propositions pédagogiques originales, non un modèle réglementaire.
Ressources
Pour replacer ce relevé dans le suivi de l’activité : les points de gestion d’une entreprise de plomberie. Pour une analyse globale des coûts d’un dossier : la fiche de bilan chantier. Les responsabilités, garanties, assurances et décisions comptables ou fiscales demandent une analyse adaptée ; elles ne sont pas tranchées ici.